14 janv. 2020 · 12 min
Assurance : comment les maths passent du risque aux nouveaux métiers ?
Dans ce podcast, suivez les maths de l’assurance : mutualiser les risques, fixer les primes, préserver la solvabilité et ouvrir de nouveaux métiers.
Collections de cet épisode (4)
Un contenu original Tangente, adapté en podcast avec l’aide de l’IA et validé par notre rédaction. Comment ça marche ?
Transcription
Afficher la transcriptionMasquer la transcription
Transcription automatique
Intervenant 1
Bienvenue à tous dans le podcast du magazine Tangente. Imaginez devoir vendre un produit qui n'existe pas encore pour réparer un problème qui n'arrivera peut-être jamais.
Intervenant 2
Oui, c'est un sacré
Intervenant 1
concept. Et tout ça en garantissant de manière purement mathématique que cette promasse ne va pas vous mener à la faillite. Ça semble logiquement impossible et pourtant, c'est un contrat que l'on signe tous les ans.
Intervenant 2
C'est l'affurance en
Intervenant 1
fait. Exactement. Aujourd'hui, notre mission dans cette exploration en profondeur, c'est de décrypter la mécanique mathématique invisible qui fait tourner tout ce secteur. Et pour ça, on va s'appuyer sur un article vraiment fascinant de Xavier Cognat.
Intervenant 2
Un article très dense d'ailleurs.
Intervenant 1
Très dense, oui. L'objectif, c'est de comprendre comment les mathématiques permettent de tarifer l'inconnu, en partant des origines babyloniennes jusqu'à l'intelligence artificielle d'aujourd'hui, pour garantir notre stabilité financière.
Intervenant 2
C'est un sujet fondamental. Et pour être honnête, souvent sous-estimé par le grand public, on voit l'assurance comme une corvée administrative.
Intervenant 1
Ah bah totalement, la paperasse, le prélèvement automatique.
Intervenant 2
C'est ça. Mais derrière chaque contrat, il y a une modélisation complexe, une architecture probabiliste qui transforme l'incertitude individuelle en une protection collective, vraiment.
Intervenant 1
Bon, décortiquons tout ça parce qu'avant de parler des calculs complexes, il faut comprendre le paradoxe de base de l'assurance, ce que l'article appelle le cycle inversé de production.
Intervenant 2
Ah oui, le fameux cycle inversé, c'est l'anomalie de l'assurance par rapport à l'économie classique.
Intervenant 1
Bah oui, parce qu'un boulanger, il achète sa farine, il cuit son pain, il calcule ce que ça lui a coûté et il le vend.
Intervenant 2
Voilà, il connaît son coût de revient.
Intervenant 1
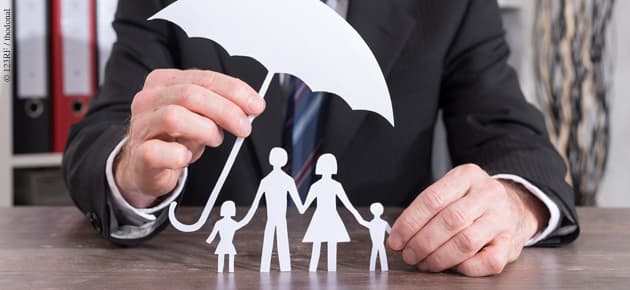
Alors que l'assureur, lui, il encaisse le prix de vente, la prime, avant même de savoir combien va lui coûter le service. C'est un peu comme si on achetait un parapluie avant la tempête, sans savoir s'il va pleuvoir.
Intervenant 2
Mais en sachant qu'on a la certitude absolue de ne pas être mouillé.
Intervenant 1
C'est ça. Sauf que comment on peut fixer le prix d'un événement purement aléatoire qui n'a pas encore eu lieu ?
Intervenant 2
Ce qui est fascinant ici, c'est que le risque doit être clairement défini et sa réalisation doit être aléatoire. L'analogie du parapluie est bonne, mais elle oublie un truc essentiel.
Intervenant 1
Lequel ?
Intervenant 2
La masse. La mutualisation de l'incertitude. Le calcul repose sur la loi des grands nombres. Si on prend une personne isolée, impossible de savoir si elle aura un accident de voiture demain. La variance est énorme.
Intervenant 1
Oui, c'est le hasard complet.
Intervenant 2
Mais sur un million de personnes, la proportion d'accidents devient extraordinairement prévisible. La moyenne empirique converge vers l'espérance mathématique. Donc, on ne prédit pas le destin d'un individu, on calcule le comportement d'un groupe.
Intervenant 1
Mais ça suppose un événement purement incertain, non ? Je veux dire, si on sait que l'événement va arriver, le modèle s'effondre.
Intervenant 2
Absolument. Si c'est certain, ce n'est plus de l'assurance, c'est de l'épargne. L'aléa est la condition obligatoire. Et d'ailleurs, ce besoin de rationaliser le hasard, ça ne date pas des ordinateurs modernes.
Intervenant 1
Non, l'article parle des babyloniens, 2000 ans avant notre ère.
Intervenant 2
Oui, pour le transport maritime. Un marchand qui perdait son bateau perdait tout.
Intervenant 1
Du coup, ils mutualisaient.
Intervenant 2
C'est ça. Ils répartissaient la valeur de la cargaison. Si un bateau coulait, la perte était absorbée par le groupe. C'était très empirique, mais l'intuition était déjà là.
Intervenant 1
Bon, sauf qu'aujourd'hui, on ne divise plus simplement par le nombre de bateaux.
Intervenant 2
Ah non, on est sur une précision mathématique redoutable.
Intervenant 1
Justement, parlons de la tarification. Puisqu'on fixe un prix à l'avance, il faut des données statistiques massives. Et l'article montre qu'on ne calcule pas du tout de la même manière selon ce qu'on assure.
Intervenant 2
Tout à fait.
La suite de la transcription est réservée aux abonnés.
S’abonnerÀ écouter ensuite
Des épisodes qui partagent une playlist, une figure ou un domaine avec celui-ci.

25 juin 2026 · 4 min
23 avr. 2026 · 6 min

13 févr. 2026 · 17 min
13 févr. 2026 · 16 min
17 mai 2023 · 15 min
16 mai 2023 · 18 min